Cálculo
1/3 de Férias: O Que É, Como Calcular e Quanto Representa no Salário
Entenda o 1/3 de férias previsto na Constituição, como calcular o terço sobre os dias de descanso, férias proporcionais e abono, e quanto ele soma ao salário.
O 1/3 de férias, também chamado de terço constitucional, é um acréscimo obrigatório que o empregado recebe junto com a remuneração das férias. A Constituição Federal garante férias anuais remuneradas com, pelo menos, um terço a mais do que o salário normal. Na prática, quem tira 30 dias de férias recebe a remuneração desses 30 dias e mais um terço desse valor. Para um salário de R$ 3.000,00, o adicional é de R$ 1.000,00 (valor bruto).
A seguir você vê de onde vem esse direito, como calcular o terço em situações comuns (férias integrais, proporcionais, com faltas e com venda de dias), quanto ele representa no bolso e como ele entra nos descontos de INSS e Imposto de Renda.
O que diz a lei sobre o terço constitucional
O direito está no art. 7º, inciso XVII, da Constituição Federal: gozo de férias anuais remuneradas com, pelo menos, um terço a mais do que o salário normal. Por isso o nome “terço constitucional”. Ele não nasceu na Consolidação das Leis do Trabalho (CLT), que é a lei que organiza as férias dos empregados com carteira assinada. A CLT regula quantos dias de férias o empregado tem, como a remuneração é apurada e quando ela é paga. A Constituição acrescenta o terço sobre essa remuneração.
Três pontos da redação constitucional ajudam a entender o cálculo:
- “Remuneradas”: o terço incide sobre a remuneração das férias, e não apenas sobre o salário-base. Se o empregado recebe comissões, horas extras habituais ou adicionais, esses valores entram na base e o terço acompanha.
- “Pelo menos”: um terço é o mínimo. Convenção coletiva, acordo coletivo ou o próprio contrato podem prever um percentual maior.
- “A mais”: o terço é somado ao valor das férias. Ele não substitui nem desconta nada.
O Tribunal Superior do Trabalho (TST), na Súmula nº 328, confirma que o terço vale para férias integrais ou proporcionais, gozadas ou não. Ou seja, ele aparece tanto nas férias tiradas durante o contrato quanto nas férias pagas na saída do emprego.
Qual é a base de cálculo do 1/3
A base é a remuneração das férias. Segundo o art. 142 da CLT, o empregado recebe durante as férias a remuneração devida na data em que elas começam. Isso significa:
- Salário fixo: vale o salário vigente no início das férias. Se houve reajuste um mês antes, as férias já saem com o valor novo.
- Parcelas variáveis: comissões, horas extras habituais, adicional noturno, insalubridade e periculosidade entram na base conforme as regras do art. 142. O método de média muda conforme a parcela; os detalhes estão no artigo sobre horas extras, comissões e adicionais no cálculo das férias.
- Dias de descanso: o valor diário é, em regra, a remuneração mensal dividida por 30, multiplicado pelos dias de férias daquela parcela.
A fórmula geral fica assim:
- Remuneração-base = salário do mês + médias das parcelas variáveis.
- Valor das férias = remuneração-base ÷ 30 × dias de descanso.
- Terço constitucional = valor das férias ÷ 3.
- Total bruto das férias = valor das férias + terço.
Uma forma equivalente é multiplicar o valor das férias por 4/3 (cerca de 1,3333).
Quanto o 1/3 representa no salário
Esta é a dúvida mais comum, e a resposta depende do ponto de comparação. Os números abaixo valem para qualquer salário, porque são proporções:
| Comparação | Percentual | Exemplo com salário de R$ 3.000,00 e 30 dias |
|---|---|---|
| Terço sobre o valor das férias | 33,33% | R$ 1.000,00 sobre R$ 3.000,00 |
| Terço dentro do total bruto das férias | 25,00% | R$ 1.000,00 de um total de R$ 4.000,00 |
| Terço de 20 dias em relação ao salário mensal | 22,22% | R$ 666,67 sobre R$ 3.000,00 |
Para quem tira 30 dias, o terço equivale a cerca de um terço de um salário mensal. Quando o descanso é menor (por faltas ou por venda de dias), o terço sobre os dias de descanso diminui na mesma proporção.
Outro ponto que confunde: o valor das férias não é um “salário extra”. Os dias de férias substituem o salário daquele período, porque o empregado não trabalha nesses dias. O ganho adicional real é o terço. E, como as férias costumam ser pagas até 2 dias antes do início (prazo explicado em quando as férias devem ser pagas), muitas pessoas sentem o mês seguinte mais apertado, porque parte do salário daquele mês já foi recebida antecipadamente.
Exemplos práticos de cálculo do 1/3 de férias
Todos os exemplos abaixo mostram valores brutos, antes de INSS e Imposto de Renda. Os números foram calculados com as mesmas regras da nossa calculadora de férias.
Exemplo 1: salário fixo, 30 dias de férias
Ana recebe salário fixo de R$ 3.000,00 e vai tirar 30 dias.
- Valor das férias: R$ 3.000,00 ÷ 30 × 30 = R$ 3.000,00
- Terço constitucional: R$ 3.000,00 ÷ 3 = R$ 1.000,00
- Total bruto: R$ 4.000,00
Exemplo 2: salário com média de parcelas variáveis
Bruno tem salário fixo de R$ 4.200,00 e média de R$ 600,00 em parcelas variáveis habituais (por exemplo, horas extras). A remuneração-base é R$ 4.800,00.
- Valor das férias (30 dias): R$ 4.800,00
- Terço constitucional: R$ 4.800,00 ÷ 3 = R$ 1.600,00
- Total bruto: R$ 6.400,00
Se a empresa calculasse o terço só sobre o salário fixo, ele seria R$ 1.400,00, ou seja, R$ 200,00 a menos. Esse é um erro comum em holerites de quem recebe parcelas variáveis.
Exemplo 3: férias reduzidas para 24 dias por faltas injustificadas
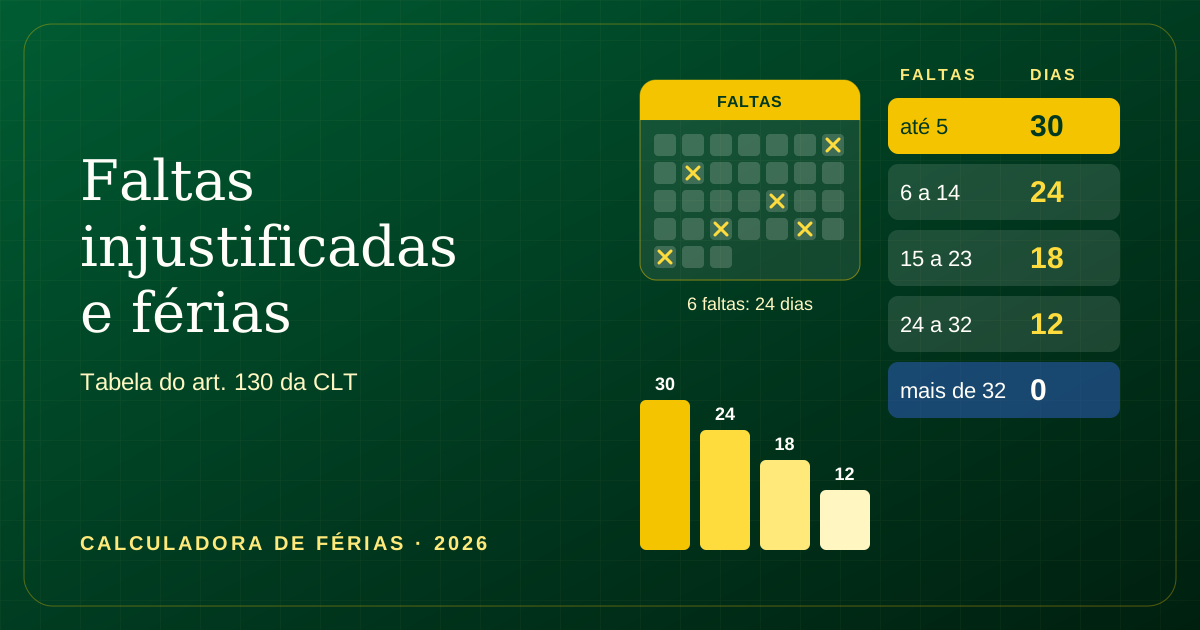
Carla ganha R$ 3.600,00 e teve 10 faltas injustificadas no período aquisitivo (os 12 meses de trabalho que dão direito às férias). Pelo art. 130 da CLT, quem tem de 6 a 14 faltas injustificadas fica com 24 dias de férias. A tabela completa está no artigo sobre faltas injustificadas que reduzem as férias.
- Valor diário: R$ 3.600,00 ÷ 30 = R$ 120,00
- Valor das férias: R$ 120,00 × 24 = R$ 2.880,00
- Terço constitucional: R$ 2.880,00 ÷ 3 = R$ 960,00
- Total bruto: R$ 3.840,00
O terço não é cortado por um critério à parte. Ele simplesmente acompanha o valor menor das férias.
Exemplo 4: 20 dias de descanso e 10 dias vendidos
Diego ganha R$ 3.000,00, tem direito a 30 dias e decide converter 10 dias em abono pecuniário (a chamada venda de férias, prevista no art. 143 da CLT). Ele descansa 20 dias.
| Parcela | Cálculo | Valor bruto |
|---|---|---|
| Férias (20 dias de descanso) | R$ 100,00 × 20 | R$ 2.000,00 |
| 1/3 constitucional sobre as férias | R$ 2.000,00 ÷ 3 | R$ 666,67 |
| Abono pecuniário (10 dias vendidos) | R$ 100,00 × 10 | R$ 1.000,00 |
| 1/3 sobre o abono | R$ 1.000,00 ÷ 3 | R$ 333,33 |
| Total pago antes das férias | soma | R$ 4.000,00 |
Somando os dois terços (R$ 666,67 + R$ 333,33), o resultado é R$ 1.000,00, exatamente um terço da remuneração de 30 dias. Esse é o entendimento que aparece em decisões do TST, como no RR-102-98.2011.5.07.0007: quem vende 10 dias recebe o equivalente a 30 dias de férias com o terço, além do salário normal dos 10 dias em que trabalhar. O terço não é pago duas vezes sobre os mesmos dias.
Nos 10 dias em que Diego voltar a trabalhar, ele recebe o salário normal desses dias no fechamento da folha, sem terço.
Exemplo 5: férias proporcionais
Elisa pediu demissão com 7 meses de contrato e salário de R$ 2.400,00. Ela tem direito a 7/12 de férias proporcionais.
- Férias proporcionais: R$ 2.400,00 × 7 ÷ 12 = R$ 1.400,00
- Terço constitucional: R$ 1.400,00 ÷ 3 = R$ 466,67
- Total bruto: R$ 1.866,67
A contagem dos avos (1/12 por mês ou fração superior a 14 dias) e quem tem direito às férias proporcionais em cada tipo de saída estão explicados em férias proporcionais.
1/3 constitucional e venda de férias não são a mesma coisa
É comum ouvir que “vender férias” é “vender um terço”. A confusão vem da coincidência do número, mas são institutos diferentes:
| 1/3 constitucional | Abono pecuniário (venda de férias) | |
|---|---|---|
| Origem | Constituição, art. 7º, XVII | CLT, art. 143 |
| O que é | Acréscimo sobre a remuneração das férias | Conversão de até 1/3 dos dias de férias em dinheiro |
| É obrigatório? | Sim, sempre que houver férias pagas | Não, é uma opção do empregado |
| O que muda nos dias | Nada, é só dinheiro a mais | O empregado trabalha nos dias vendidos |
| Precisa pedir? | Não | Sim, até 15 dias antes do fim do período aquisitivo |
O “um terço” do art. 143 é uma fração dos dias (no máximo 10 de 30). O “um terço” da Constituição é uma fração do valor. Quem vende dias continua recebendo o terço constitucional, como mostra o exemplo 4. As regras de pedido, prazo e cálculo do abono estão em vender 10 dias de férias.
Quando a convenção coletiva paga mais que 1/3
Como a Constituição fala em “pelo menos” um terço, nada impede um percentual maior. A própria Constituição reconhece as convenções e acordos coletivos de trabalho (art. 7º, XXVI). Algumas categorias negociam, por exemplo, um adicional de férias acima de 33,33%, ou uma gratificação de férias paga junto com o terço.
Para ter uma ideia do impacto, compare um salário de R$ 3.000,00 e 30 dias de férias:
- Com o terço mínimo: R$ 1.000,00 de adicional, total bruto de R$ 4.000,00.
- Com um adicional hipotético de 50% previsto em norma coletiva: R$ 1.500,00 de adicional, total bruto de R$ 4.500,00.
O percentual de 50% é só uma ilustração. Para saber se a sua categoria tem regra melhor, consulte a convenção coletiva vigente no sindicato ou no setor de Recursos Humanos (RH). Verifique também se o valor extra é pago como “adicional de férias” ou como outra rubrica, porque isso pode mudar o tratamento dos descontos.
Valor bruto e valor líquido: INSS e Imposto de Renda sobre o terço
O terço constitucional pago sobre os dias de descanso faz parte da base de INSS e de Imposto de Renda Retido na Fonte (IRRF), junto com o valor das férias. O terço pago sobre os dias vendidos tem tratamento próprio: fica fora do INSS, mas entra na base do imposto de renda quando pago na vigência do contrato.
| Parcela | INSS | IRRF |
|---|---|---|
| Férias gozadas + 1/3 | Incide | Incide, com cálculo separado dos demais rendimentos do mês |
| Abono pecuniário (dias vendidos) | Não incide | Não incide |
| 1/3 sobre o abono pecuniário | Não incide | Incide, na vigência do contrato |
| Férias indenizadas na rescisão + 1/3 | Não incide | Não incide |
As fontes principais são estas:
- A Lei nº 8.212/1991, art. 28, § 9º, exclui do salário de contribuição do INSS o abono de férias dos arts. 143 e 144 da CLT (alínea “e”, item 6) e as férias indenizadas com o respectivo adicional constitucional (alínea “d”).
- A Receita Federal, nas Perguntas e Respostas do IRPF (pergunta 177), informa que as férias acrescidas do terço são tributadas no mês do pagamento, em separado dos demais rendimentos, e que o abono pecuniário do art. 143 não é tributado. O Manual do Imposto de Renda classifica o abono como rendimento isento e não tributável.
- Na Solução de Consulta Cosit nº 209/2021, a Receita Federal separa as duas parcelas: o abono pecuniário não é tributado, mas o terço constitucional pago sobre esse abono é tributável pelo imposto de renda quando pago na vigência do contrato de trabalho.
No exemplo 4, isso significa que o INSS de Diego incide sobre R$ 2.666,67 (férias de 20 dias + terço) e o abono de R$ 1.000,00 fica fora das duas bases. O terço sobre o abono, de R$ 333,33, não entra no INSS, mas soma ao rendimento tributável do imposto de renda, que passa a R$ 3.000,00. Como as faixas de INSS e IRRF mudam com frequência, não vale decorar alíquotas. Para ver o valor líquido com as tabelas de 2026, informe salário, dias e abono na ferramenta para simular o pagamento das férias.
O terço nas férias pagas na rescisão
O terço também é devido quando as férias não são gozadas e acabam pagas na saída do emprego. A Súmula nº 328 do TST é expressa: férias integrais ou proporcionais, gozadas ou não, recebem o acréscimo. Na rescisão, isso vale para:
- Férias vencidas: período aquisitivo completo sem férias gozadas, pago com o terço (e em dobro quando o prazo de concessão já passou, conforme o art. 137 da CLT).
- Férias proporcionais: os avos do período em curso, também com o terço, exceto nas hipóteses em que a lei ou a jurisprudência afastam o direito às proporcionais, como a dispensa por justa causa.
Nessas situações as férias são indenizadas, e o tratamento de descontos muda. Os detalhes de cada tipo de desligamento estão em férias na rescisão, e a dobra por atraso na concessão está em férias vencidas e pagamento em dobro.
Erros comuns no cálculo do 1/3 de férias
São 5 erros que aparecem com frequência em holerites e simulações:
- Calcular o terço só sobre o salário-base, ignorando horas extras habituais, comissões e adicionais que integram a remuneração das férias.
- Aplicar o terço sobre 30 dias quando o descanso é menor, sem separar o que é férias gozadas e o que é abono.
- Tratar o abono como se fosse o terço constitucional, deixando de pagar um dos dois.
- Pagar o terço duas vezes sobre os mesmos dias, somando o terço de 30 dias com um novo terço sobre o abono.
- Usar o salário antigo quando houve reajuste antes do início das férias. A remuneração considerada é a da data de concessão.
Perguntas frequentes
O 1/3 de férias é pago mesmo para quem tem só alguns meses de empresa?
Sim, desde que haja pagamento de férias. Quem sai do emprego com férias proporcionais a receber recebe também o terço sobre elas, conforme a Súmula nº 328 do TST. Durante o contrato, porém, as férias normalmente só são concedidas depois de completado o período aquisitivo de 12 meses, salvo férias coletivas.
Quem vende 10 dias de férias perde o terço constitucional?
Não. O terço é calculado sobre a remuneração de todos os 30 dias. Na prática, a folha paga o terço sobre os 20 dias de descanso e o terço sobre os 10 dias vendidos, e a soma equivale a um terço de 30 dias.
O terço entra no cálculo do Imposto de Renda?
Sim, quando se refere a férias gozadas. Férias mais terço formam a base do IRRF daquele pagamento, calculada separadamente dos outros rendimentos do mês. O abono pecuniário e as férias indenizadas na rescisão ficam fora da base. O terço sobre o abono é a exceção: pago na vigência do contrato, ele é tributável pelo imposto de renda, conforme a Solução de Consulta Cosit nº 209/2021.
A empresa pode parcelar ou pagar o terço depois das férias?
Não. O art. 145 da CLT manda pagar a remuneração das férias, e o abono quando houver, até 2 dias antes do início do descanso. O terço faz parte dessa remuneração e segue o mesmo prazo.
Estagiário recebe 1/3 de férias?
Não, em regra. O estagiário não é empregado com carteira assinada. A Lei do Estágio garante recesso remunerado quando a bolsa é paga, mas não prevê o terço constitucional, salvo se o termo de compromisso conceder esse benefício.