Cálculo
Vender 10 Dias de Férias: Como Funciona o Abono Pecuniário
Entenda como vender 10 dias de férias: limite de 1/3, prazo para pedir, quem tem direito, o que acontece com menos de 30 dias e exemplos de cálculo.
Vender férias significa trocar parte dos dias de descanso por dinheiro: você trabalha nesses dias, recebe o salário normal por eles e ainda recebe o valor correspondente aos dias “vendidos”. A Consolidação das Leis do Trabalho (CLT) chama essa troca de abono pecuniário e limita a conversão a 1/3 (um terço) dos dias de férias a que você tem direito. Para quem tem 30 dias de férias, o máximo é vender 10 dias e descansar 20. Quem tem menos dias de direito, por causa de faltas injustificadas, pode vender proporcionalmente menos.
A seguir, você vê de onde vem essa regra, qual é o prazo para pedir, quando a empresa pode recusar e como o valor é calculado, com exemplos numéricos.
O que é abono pecuniário
Abono pecuniário é o pagamento em dinheiro dos dias de férias que o empregado decide não tirar. A regra está no art. 143 da CLT, que faculta ao empregado converter 1/3 do período de férias a que tiver direito em abono, no valor da remuneração que receberia nesses dias.
Três pontos definem o instituto:
- A decisão é do empregado. A lei usa a palavra “facultado ao empregado”. A empresa não pode impor a venda.
- O limite é 1/3 dos dias de direito, não 1/3 de um número fixo de dias.
- O valor corresponde à remuneração dos dias convertidos, que inclui o terço constitucional sobre esses dias (explicado mais abaixo).
Por que se fala em “vender férias”
“Vender férias” é a expressão popular para o abono pecuniário. Ela não aparece na lei, mas descreve bem o efeito prático: o empregado “entrega” dias de descanso e recebe dinheiro em troca. Na folha de pagamento e no Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial), a verba aparece como abono pecuniário de férias.
Quantos dias posso vender: a regra do 1/3
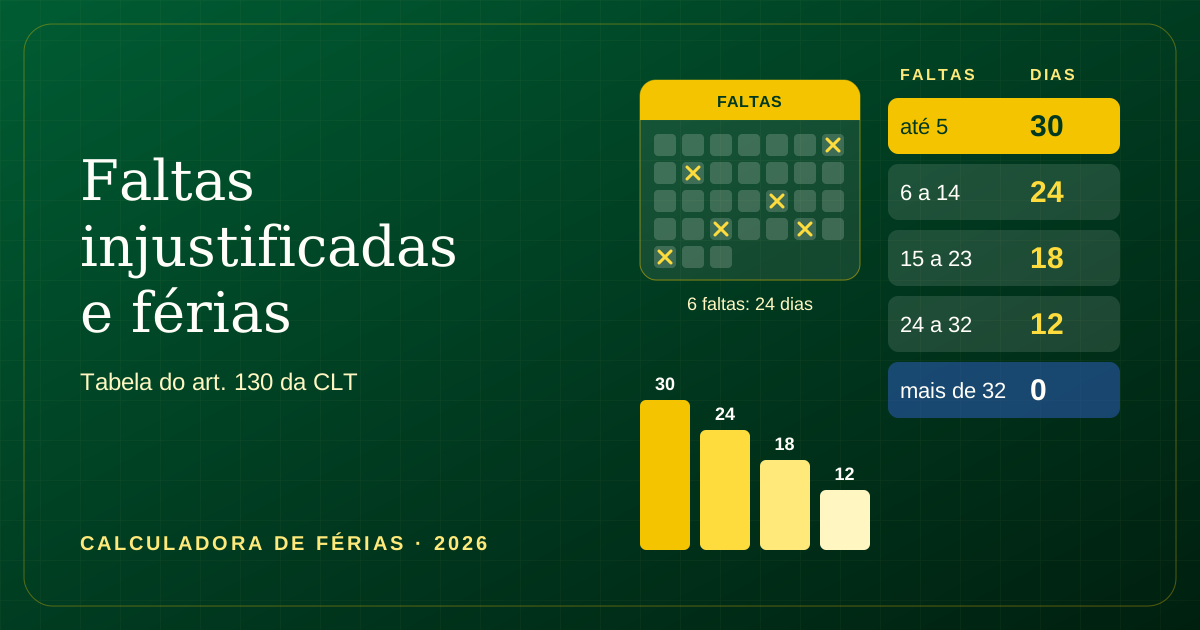
O limite é sempre calculado sobre o período de férias a que você tem direito naquele período aquisitivo (os 12 meses de trabalho que geram as férias). Esse período de direito depende das faltas injustificadas, conforme o art. 130 da CLT.
| Faltas injustificadas no período aquisitivo | Dias de férias de direito | Máximo que pode ser vendido (1/3) | Dias mínimos de descanso |
|---|---|---|---|
| Até 5 | 30 | 10 | 20 |
| De 6 a 14 | 24 | 8 | 16 |
| De 15 a 23 | 18 | 6 | 12 |
| De 24 a 32 | 12 | 4 | 8 |
| Mais de 32 | 0 | 0 | 0 |
Por isso, “10 dias” só é o máximo para quem tem 30 dias de férias. Um empregado com 8 faltas injustificadas tem 24 dias de férias e pode vender no máximo 8. A tabela completa de faltas e a forma de contar cada uma estão no artigo sobre faltas injustificadas que reduzem as férias.
Também não é obrigatório vender o máximo. Você pode pedir a conversão de menos dias, por exemplo 5, desde que respeite o teto de 1/3.
Prazo para pedir o abono e quando a empresa pode recusar
O § 1º do art. 143 da CLT determina que o abono seja requerido até 15 dias antes do término do período aquisitivo. Repare que o prazo é contado do fim do período aquisitivo, e não do início das férias.
Exemplo: se você foi admitido em 1º de março de 2025, seu período aquisitivo vai de 1º de março de 2025 a 28 de fevereiro de 2026. O pedido de abono deveria ser feito até 13 de fevereiro de 2026, mesmo que as férias só fossem marcadas para meses depois. Se precisar revisar como os períodos se encaixam, veja o artigo sobre período aquisitivo e concessivo.
Na prática, a regra funciona assim:
- Pedido feito dentro do prazo: como a conversão é uma faculdade do empregado, a empresa não pode recusar.
- Pedido feito fora do prazo: a lei deixa de garantir a conversão. A venda passa a depender de concordância do empregador, e muitas empresas aceitam por política interna.
Faça o pedido por escrito (e-mail, formulário do RH ou sistema de ponto) e guarde o comprovante com a data. Isso evita discussão sobre o cumprimento do prazo.
A empresa pode obrigar o empregado a vender férias?
Não. A conversão é uma escolha do empregado. Uma exigência da empresa para que todos vendam 10 dias contraria o art. 143 e pode ser questionada na Justiça do Trabalho. A exceção são as férias coletivas, tratadas mais abaixo, em que a conversão depende de acordo coletivo.
Dias vendidos e dias gozados: como fica o mês
Quem vende 10 de 30 dias tem dois blocos no mesmo período:
- 20 dias de descanso (férias gozadas): pagos como férias, com o terço constitucional.
- 10 dias trabalhados: a empresa paga o abono referente a esses dias e o salário normal pelos dias em que você efetivamente trabalhou.
É esse segundo item que faz a venda render mais dinheiro no total. O Tribunal Superior do Trabalho (TST) já decidiu que o empregado que converte 10 dias recebe o valor correspondente a 30 dias de férias (salário mais 1/3), além da remuneração normal dos 10 dias trabalhados, sem aplicar o terço também sobre o salário desses dias trabalhados (TST, RR-102-98.2011.5.07.0007).
Terço constitucional e “1/3 do abono”: não confunda
A palavra “terço” aparece em três lugares diferentes, e isso gera muita confusão:
| Expressão | O que é | Base legal |
|---|---|---|
| Terço constitucional | Adicional de pelo menos 1/3 sobre a remuneração das férias | Constituição Federal, art. 7º, XVII |
| Limite de 1/3 da venda | Quantidade máxima de dias que podem ser convertidos em dinheiro | CLT, art. 143 |
| “1/3 do abono” | O terço constitucional calculado sobre os dias convertidos | Combinação dos dois acima |
O “1/3 do abono” não é um bônus extra. Ele existe porque o terço constitucional incide sobre os 30 dias de férias, e 10 desses dias foram pagos em dinheiro em vez de gozados. Por isso, a soma “20 dias + 1/3” com “10 dias de abono + 1/3” dá exatamente o mesmo valor de 30 dias de férias com 1/3. O adicional em si é explicado em detalhes no artigo sobre o terço constitucional de férias.
Como calcular o valor bruto da venda de férias
O método tem 4 passos:
- Encontre a remuneração base: salário do mês das férias mais a média das parcelas variáveis (horas extras, comissões, adicionais), quando houver.
- Calcule o valor do dia: remuneração base dividida por 30.
- Calcule as férias gozadas: valor do dia vezes os dias de descanso, mais 1/3.
- Calcule o abono: valor do dia vezes os dias vendidos, mais 1/3.
O resultado é o valor bruto pago antes do início das férias. O valor líquido depende dos descontos de Instituto Nacional do Seguro Social (INSS) e Imposto de Renda Retido na Fonte (IRRF) sobre a parte tributável, de dependentes, pensão alimentícia e outros descontos. Para estimar o valor líquido, use a calculadora de férias.
Os exemplos abaixo mostram apenas valores brutos, calculados sobre as regras da CLT.
Exemplo 1: salário de R$ 3.000,00, venda de 10 dias
- Valor do dia: R$ 3.000,00 ÷ 30 = R$ 100,00
- Férias gozadas (20 dias): R$ 2.000,00
- 1/3 sobre as férias gozadas: R$ 666,67
- Abono (10 dias): R$ 1.000,00
- 1/3 sobre o abono: R$ 333,33
- Total bruto pago antes das férias: R$ 4.000,00
Nos 10 dias em que volta ao trabalho, o empregado recebe ainda o salário normal desses dias, R$ 1.000,00 brutos, na folha do mês.
Compare com quem não vende nada:
| Situação | Pagamento de férias (bruto) | Salário dos dias trabalhados no período (bruto) | Total do período de 30 dias (bruto) |
|---|---|---|---|
| Descansa 30 dias | R$ 4.000,00 | R$ 0,00 | R$ 4.000,00 |
| Descansa 20 e vende 10 | R$ 4.000,00 | R$ 1.000,00 | R$ 5.000,00 |
O pagamento de férias é o mesmo nos dois casos. A diferença de R$ 1.000,00 vem do trabalho nos 10 dias, e não de um acréscimo extra sobre o abono.
Exemplo 2: 24 dias de direito por faltas, venda de 8 dias
Um empregado com salário de R$ 2.700,00 teve 8 faltas injustificadas no período aquisitivo. Pelo art. 130 da CLT, tem direito a 24 dias de férias. O máximo que pode vender é 1/3 de 24, ou seja, 8 dias.
- Valor do dia: R$ 2.700,00 ÷ 30 = R$ 90,00
- Férias gozadas (16 dias): R$ 1.440,00
- 1/3 sobre as férias gozadas: R$ 480,00
- Abono (8 dias): R$ 720,00
- 1/3 sobre o abono: R$ 240,00
- Total bruto: R$ 2.880,00
Os 8 dias trabalhados rendem mais R$ 720,00 brutos de salário. Se a empresa aplicasse “10 dias” automaticamente, estaria vendendo mais do que a lei permite para esse caso.
Exemplo 3: venda de apenas 5 dias
Salário de R$ 4.500,00, 30 dias de direito, pedido de conversão de 5 dias.
- Valor do dia: R$ 4.500,00 ÷ 30 = R$ 150,00
- Férias gozadas (25 dias): R$ 3.750,00
- 1/3 sobre as férias gozadas: R$ 1.250,00
- Abono (5 dias): R$ 750,00
- 1/3 sobre o abono: R$ 250,00
- Total bruto: R$ 6.000,00
Mais R$ 750,00 brutos de salário pelos 5 dias trabalhados.
Exemplo 4: salário com média de horas extras
Salário de R$ 3.200,00 e média de horas extras de R$ 480,00 no período aquisitivo. A remuneração base é R$ 3.680,00. Venda de 10 dias.
- Valor do dia: R$ 3.680,00 ÷ 30 = R$ 122,67 (arredondado; o cálculo usa o valor exato)
- Férias gozadas (20 dias): R$ 2.453,33
- 1/3 sobre as férias gozadas: R$ 817,78
- Abono (10 dias): R$ 1.226,67
- 1/3 sobre o abono: R$ 408,89
- Total bruto: R$ 4.906,67
As parcelas variáveis entram no abono do mesmo jeito que entram nas férias gozadas. A forma de apurar essas médias está no artigo sobre horas extras, comissões e adicionais no cálculo das férias.
Exemplo 5: venda combinada com férias fracionadas
Salário de R$ 2.500,00, 30 dias de direito, venda de 10 dias e os 20 restantes divididos em dois períodos: 14 dias agora e 6 dias depois.
- Valor do dia: R$ 2.500,00 ÷ 30 = R$ 83,33 (arredondado)
- Primeiro período, férias gozadas (14 dias): R$ 1.166,67
- 1/3 sobre essas férias: R$ 388,89
- Abono (10 dias): R$ 833,33
- 1/3 sobre o abono: R$ 277,78
- Total bruto no primeiro pagamento: R$ 2.666,67
- Segundo período (6 dias), pago antes de começar: R$ 500,00 + R$ 166,67 de 1/3 = R$ 666,67 brutos
A soma dos dois pagamentos (R$ 3.333,34) difere de 30 dias com 1/3 (R$ 3.333,33) apenas por arredondamento de centavos. Neste exemplo o abono foi pago junto com o primeiro período, o que é o arranjo mais comum.
Abono pecuniário tem desconto de INSS, FGTS e Imposto de Renda?
A tributação do abono é diferente da tributação das férias gozadas. Veja o mecanismo:
- INSS: não incide. A Lei nº 8.212/1991, art. 28, § 9º, alínea e, item 6, exclui do salário de contribuição o abono de férias pago na forma dos arts. 143 e 144 da CLT. No eSocial, a natureza de rubrica do abono pecuniário (código 1023) abrange o adicional constitucional desses dias (Tabela 03 do eSocial).
- Fundo de Garantia do Tempo de Serviço (FGTS): não incide. A Lei nº 8.036/1990, art. 15, § 6º, exclui do depósito as parcelas listadas naquele § 9º.
- Imposto de Renda sobre o abono: não incide. A Receita Federal reconhece a não tributação com base em jurisprudência do Superior Tribunal de Justiça (STJ) e no Ato Declaratório PGFN nº 6/2006.
- Imposto de Renda sobre o 1/3 do abono: aqui há um ponto de atenção. Na Solução de Consulta Cosit nº 209/2021, a Receita Federal entendeu que o terço constitucional incidente sobre o abono, quando pago durante o contrato de trabalho, é tributável pelo Imposto de Renda. As rotinas de folha nem sempre tratam esse ponto do mesmo jeito, por isso confira no holerite como a sua empresa classificou essa verba.
Já as férias gozadas e o terço sobre elas sofrem INSS e IRRF normalmente. Como o abono reduz a parte tributável do pagamento, o valor líquido de quem vende férias costuma ser proporcionalmente maior. Para ver os descontos no seu caso, com as tabelas de 2026, faça uma simulação na calculadora de férias. O resultado é uma estimativa.
Quando o abono deve ser pago
O art. 145 da CLT manda pagar a remuneração das férias e, se for o caso, o abono até 2 dias antes do início das férias. Os dois valores vêm juntos, no mesmo recibo. As consequências do atraso e a contagem do prazo estão no artigo sobre quando as férias devem ser pagas.
Casos especiais
Trabalhador em regime de tempo parcial
Sim, quem trabalha em regime de tempo parcial pode vender férias. O antigo § 3º do art. 143, que proibia a conversão para esses empregados, foi revogado pela Lei nº 13.467/2017 (Reforma Trabalhista). A mesma lei incluiu o § 6º no art. 58-A da CLT, que garante expressamente ao empregado em tempo parcial a conversão de 1/3 das férias em abono. Desde a reforma, as férias em tempo parcial seguem a mesma tabela do art. 130.
Férias coletivas
Nas férias coletivas, a regra muda. O § 2º do art. 143 da CLT determina que a conversão seja objeto de acordo coletivo entre o empregador e o sindicato da categoria. Havendo acordo, o abono é concedido sem necessidade de pedido individual. Sem acordo, o empregado não pode exigir a venda de parte das férias coletivas. Mais detalhes no artigo sobre férias coletivas.
Férias fracionadas
A CLT não proíbe combinar a venda de dias com a divisão das férias em até três períodos. O ponto de atenção é a conta dos dias: os dias restantes após a venda precisam respeitar os mínimos de cada período (um com pelo menos 14 dias corridos e os demais com pelo menos 5). Com 30 dias de direito e 10 vendidos, sobram 20 dias, que podem virar 14 + 6, por exemplo. As regras completas estão no artigo sobre férias fracionadas.
Convenções e acordos coletivos
A convenção ou o acordo coletivo da sua categoria pode trazer regras próprias: prazos internos para o pedido, formulários, momento do pagamento do abono ou benefícios adicionais. O art. 144 da CLT admite abonos de férias previstos em contrato, regulamento da empresa ou norma coletiva, que não integram a remuneração para efeitos trabalhistas quando não excedem 20 dias de salário. Consulte o instrumento coletivo do seu sindicato antes de fazer o pedido.
Vale a pena vender 10 dias de férias?
A resposta depende do seu objetivo. No aspecto financeiro, a venda aumenta a renda bruta do período porque você recebe o abono e o salário dos dias trabalhados, e o abono não sofre INSS. Em contrapartida, você descansa menos. Alguns pontos para pesar:
- Planejamento: o abono chega junto com o pagamento das férias, antes da saída. Depois, o salário do mês seguinte vem menor, porque parte do mês já foi paga como férias.
- Descanso: a lei limita a venda a 1/3 justamente para garantir um período mínimo de repouso.
- Prazo: quem decide tarde demais depende da concordância da empresa.
Perguntas frequentes
Posso vender 15 dias de férias?
Não. O limite legal é 1/3 dos dias de direito. Com 30 dias de férias, o máximo é 10. Um acordo individual para vender mais que isso contraria o art. 143 da CLT.
Quem tem 24 dias de férias pode vender 10?
Não. Com 24 dias de direito, o máximo é 8 dias (1/3 de 24). O mesmo raciocínio vale para 18 dias (máximo de 6) e 12 dias (máximo de 4).
O abono pecuniário entra no cálculo do 13º salário e do FGTS?
Não. Pelo art. 144 da CLT, o abono de até 20 dias de salário não integra a remuneração para efeitos da legislação trabalhista, e ele também fica fora da base do FGTS. O salário dos dias trabalhados, por outro lado, é salário normal e segue as regras comuns.
Posso desistir da venda depois de pedir?
A CLT não trata da desistência. Se as férias ainda não foram programadas nem pagas, converse com o RH, que costuma aceitar a mudança. Depois do pagamento, a alteração depende de acordo com a empresa.
O abono é pago na rescisão?
Não como abono. Na rescisão, os dias de férias não gozados são pagos como férias indenizadas, com 1/3, e não como venda de férias. Esse tema é tratado no artigo sobre férias na rescisão.